PLF 2027 et accises énergie, ce que paie le tertiaire
Temps de lecture : environ 7 minutes · Mis à jour le 1er octobre 2026
Le projet de loi de finances pour 2027 a été présenté en Conseil des ministres le 1er octobre 2026. À cette date, aucune mesure nouvelle sur les accises de l’électricité et du gaz n’a été rendue publique, et rien n’est voté avant décembre au plus tôt. Ce que paiera un bâtiment tertiaire en 2027 se lit donc dans ce qui est déjà en vigueur, dans ce qui est déjà voté pour le 1er février 2027, et dans les pistes qui reviennent à chaque budget sans avoir abouti.
Le calendrier du PLF 2027 au 1er octobre 2026
Le Premier ministre a annoncé le 17 septembre 2026 un effort de redressement de 54 milliards d’euros, dont 43 milliards de mesures nouvelles, pour ramener le déficit public à 5 % du PIB. Le texte a été transmis au Haut Conseil des finances publiques le 19 septembre, puis présenté en Conseil des ministres le jeudi 1er octobre, avec une conférence de presse à Bercy le même matin (invitation presse n° 1068 du 28 septembre 2026). L’examen en séance publique à l’Assemblée nationale est prévu à partir du 13 octobre, pour un vote final espéré en décembre.
Ce calendrier a déjà glissé une fois. La loi de finances pour 2026 n’a été promulguée que le 19 février 2026, après la date du 1er février à laquelle les tarifs d’accise sont révisés, et l’administration fiscale a dû publier un rescrit (BOI-RES-EAT-000240 du 31 décembre 2025) pour préciser les tarifs applicables en l’absence de loi. Un budget énergie 2027 doit donc prévoir deux hypothèses : un vote avant Noël, ou un début d’année sous le régime 2026 prolongé.
Sur le fond, le gouvernement a annoncé qu’il n’augmenterait pas les impôts de manière générale. Côté énergie, les mesures rendues publiques avant la présentation portent sur une « règle d’or » de restitution des surplus de TVA sur les carburants (annonce de Matignon du 22 septembre, modalités non précisées) et sur un recentrage du soutien aux énergies renouvelables. À notre connaissance, aucune annonce n’a porté sur les accises de l’électricité ou du gaz consommés dans les bâtiments. Le texte déposé à l’Assemblée nationale reste à lire article par article.
Les niveaux 2026 en vigueur pour un bâtiment tertiaire
L’accise sur les énergies, régie par le Code des impositions sur les biens et services, remplace depuis 2022 les anciennes TICFE (électricité) et TICGN (gaz). Elle se compose d’un tarif normal indexé chaque année et d’une majoration qui finance la péréquation des zones non interconnectées (Corse, outre-mer). Les niveaux ci-dessous, hors TVA, sont ceux du guide 2026 sur la fiscalité des énergies du ministère chargé de l’énergie et de l’arrêté du 27 janvier 2026 constatant les tarifs.
| Énergie et catégorie | 1er février au 31 juillet 2026 | Depuis le 1er août 2026 |
|---|---|---|
| Électricité, ménages et assimilés (puissance souscrite ≤ 36 kVA) | 25,19 + 5,66 = 30,85 €/MWh | 24,69 + 5,93 = 30,62 €/MWh |
| Électricité, PME (36 à 250 kVA) et haute puissance (> 250 kVA) | 20,92 + 5,66 = 26,58 €/MWh | 20,42 + 5,93 = 26,35 €/MWh |
| Gaz naturel à usage combustible | 10,73 + 5,66 = 16,39 €/MWh | 10,73 + 5,93 = 16,66 €/MWh |
La plupart des bâtiments tertiaires de 1 000 à 10 000 m² relèvent de la ligne « PME et haute puissance », leur puissance souscrite dépassant 36 kVA. Les tarifs réduits (0,5 à 12 €/MWh) visent des activités industrielles ou électro-intensives, pas les bureaux, les commerces ou les établissements de santé. La TVA s’applique à 20 % sur toute la facture, abonnement compris, depuis le 1er août 2025 : neutre pour une entreprise assujettie, elle s’ajoute au coût d’une collectivité ou d’une association.
Ce qui est déjà voté pour le 1er février 2027
Trois évolutions s’appliqueront au 1er février 2027 quel que soit le sort du PLF, parce qu’elles sont déjà inscrites dans la loi de finances pour 2026 ou dans le Code des impositions sur les biens et services.
La première est une baisse de 0,4 €/MWh de l’accise sur l’électricité, après celle de 0,5 €/MWh du 1er août 2026 visible dans le tableau. Elles compensent la TVA supplémentaire liée à la réforme du mécanisme de capacité. Les sources consultées la présentent pour les ménages, son application à l’identique aux PME et à la haute puissance est cohérente avec la baisse d’août mais reste à vérifier sur l’arrêté de février 2027.
La deuxième est l’indexation, dont la référence devient à partir de 2027 l’inflation sous-jacente, hors énergie et alimentation. Elle porte sur la part du tarif de l’électricité qui dépasse un seuil légal et sur la totalité du tarif de base du gaz. L’indice n’étant pas connu, l’effet ne peut pas être chiffré au 1er octobre 2026.
La troisième est la majoration pour les zones non interconnectées, commune aux deux énergies et recalculée chaque année : 4,89 €/MWh en 2025, 5,93 €/MWh depuis août 2026. Elle peut monter comme baisser en février 2027.
La piste qui revient, une électricité moins taxée et un gaz plus taxé
Le rapprochement de la fiscalité de l’électricité et du gaz, pour favoriser l’électrification du chauffage, revient à chaque loi de finances. Fin 2025, le Sénat avait voté une baisse de 3 €/MWh de l’accise sur l’électricité des particuliers et une hausse de 4,40 €/MWh de celle sur le gaz, première étape d’une convergence d’ici 2030. La loi de finances pour 2026 n’a retenu ni l’une ni l’autre. En mai 2026, le Conseil des prélèvements obligatoires a recommandé la même bascule, progressive et au-delà de 2030. Au 1er octobre 2026, le gouvernement n’a annoncé aucun projet en ce sens pour 2027. La mesure peut réapparaître par amendement.
Le sens de cette piste est clair même si son calendrier ne l’est pas : la fiscalité nationale, comme le marché carbone européen, va vers un renchérissement relatif du gaz. L’ETS2 s’appliquera au gaz de chauffage à partir du 1er janvier 2028, avec un surcoût estimé entre 9 et 13 €/MWh qui s’ajoutera à l’accise sans qu’aucun texte ne prévoie de la réduire. Nous l’avons détaillé dans ETS2, le choc carbone du gaz pour le tertiaire.
La part des taxes dans une facture tertiaire
Illustration aux hypothèses explicites : un immeuble de bureaux de 5 000 m² consommant 500 MWh de gaz (100 kWh/m²/an) et 400 MWh d’électricité (80 kWh/m²/an), puissance souscrite supérieure à 36 kVA.
| Poste (tarifs depuis le 1er août 2026, hors TVA) | Montant annuel | Par m² |
|---|---|---|
| Accise gaz, 500 MWh × 16,66 €/MWh | 8 330 € | 1,67 €/m² |
| Accise électricité, 400 MWh × 26,35 €/MWh | 10 540 € | 2,11 €/m² |
| Total accises | 18 870 € | 3,77 €/m² |
| Si la bascule votée au Sénat fin 2025 était reprise (+4,40 €/MWh gaz, -3 €/MWh électricité) | +2 200 € et -1 200 €, soit +1 000 € | +0,20 €/m² |
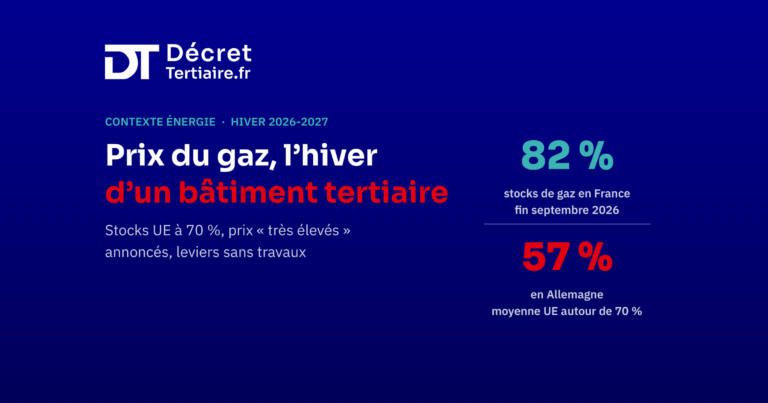
Rapportée à un gaz de gros autour de 70 €/MWh pour l’hiver 2026-2027, l’accise pèse environ un quart du prix de la molécule. Sur l’électricité, elle reste un poste de second rang derrière la fourniture et l’acheminement. Le vrai sujet budgétaire de 2027 n’est donc pas la fiscalité mais le prix de la molécule de gaz, qui a presque triplé entre janvier et septembre 2026 sur le marché de gros. La formation du prix de l’électricité est décrite dans VNU 2026, ce qui remplace l’ARENH pour l’acheteur tertiaire et dans Volatilité record de l’électricité en 2026.
Ces montants ne modifient pas vos obligations au titre du Décret Tertiaire, exprimées en kWh d’énergie finale par m², jamais en euros. Ils pèsent en revanche sur l’arbitrage entre gaz et électricité lors d’un remplacement de chaudière, dans le même sens que le marché carbone. La vue d’ensemble des coûts réglementaires de 2026 est dans Réglementation énergie 2026, coûts, DPE et accises.
Questions fréquentes
Le PLF 2027 augmente-t-il l’accise sur le gaz des bâtiments tertiaires ?
Au 1er octobre 2026, jour de sa présentation en Conseil des ministres, aucune mesure en ce sens n’a été rendue publique à notre connaissance. La hausse de 4,40 €/MWh votée par le Sénat fin 2025, puis abandonnée dans la loi de finances pour 2026, peut revenir par amendement. Rien n’est voté avant décembre.
Quel tarif d’accise sur l’électricité paie un immeuble de bureaux en 2026 ?
Pour une puissance souscrite supérieure à 36 kVA, 26,35 €/MWh hors TVA depuis le 1er août 2026 (20,42 €/MWh de tarif de base et 5,93 €/MWh de majoration zones non interconnectées), selon le guide 2026 sur la fiscalité des énergies. Les compteurs de 36 kVA ou moins relèvent du tarif des ménages et assimilés, 30,62 €/MWh.
La TVA sur l’énergie change-t-elle en 2027 ?
Aucune évolution n’est annoncée pour l’électricité et le gaz des bâtiments. Le taux de 20 % s’applique à toute la facture depuis le 1er août 2025. La « règle d’or » annoncée par Matignon le 22 septembre 2026 vise les surplus de TVA sur les carburants routiers, pas les énergies de chauffage.
Pour aller plus loin
- Réglementation énergie 2026, coûts, DPE et accises
- VNU 2026, ce qui remplace l’ARENH pour l’acheteur tertiaire
- ETS2, le choc carbone du gaz pour le tertiaire
Mesurer ce que votre bâtiment consomme réellement
La fiscalité s’applique à des kWh. Une analyse énergétique de votre bâtiment, à partir de vos courbes de charge, chiffre ces kWh par usage et les scénarios pour les réduire. C’est une estimation, pas un audit réglementaire au sens de la norme NF EN 16247. Demander une analyse énergétique.
Cet article a une visée d’information générale et ne se substitue pas aux textes officiels.